
미에로화이바로 기억되는 현대약품이 52주 최고가 15,960원에서 7,500원으로 내려왔다면, 반값 구간인지 궁금하실 겁니다. 오늘 종가는 7,500원(+2.18%)이고 장중에는 8,150원까지 올랐지만 PER은 66.37배로 계산됩니다.
저는 이 가격이 제약업종 평균 PER 37.60배와 비교해 어느 정도인지 직접 확인했습니다.
📝 이 글에서 다룰 내용
현대약품은 어떤 회사인가
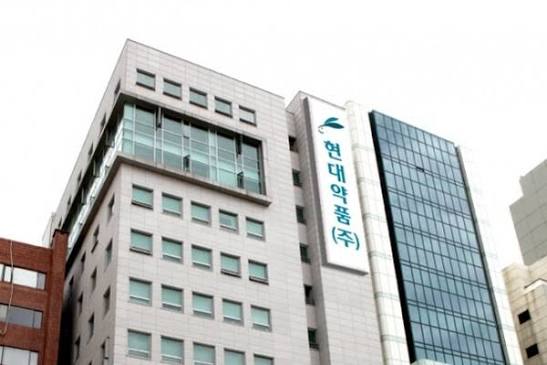
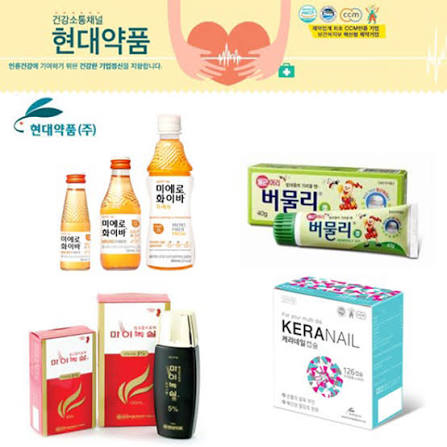
현대약품은 1965년 설립되어 설포라제 등 의약품과 미에로화이바 같은 건강기능음료를 만들며 시작해 1978년 유가증권시장에 상장했습니다. 전문의약품, 일반의약품, 식품, 화장품, 의료기기를 제조·판매하며 종합병원, 의원, 약국, 도매상에 공급합니다.
전문의약품은 치매치료제 디엠듀오정, 타미린정, 이상지질혈증 치료제 에제페노정이 대표적이고, 일반의약품은 마이녹실, 버물리, 루핑을 집중 육성합니다.
현대약품 주가는 지금 어디에 있나
오늘 종가는 7,500원으로 전일 대비 160원(+2.18%) 올랐고, 시가총액은 2,400억원입니다. 최근 3개월 기간 등락률은 15.21%이지만 3개월 고가 11,750원에서는 약 36% 내려와 있고, 52주 최고가 15,960원과는 53% 차이입니다.
- 현재가: 7,500원 (전일 대비 2.18%)
- 52주 최고 / 최저: 15,960원 / 3,500원
- 시가총액: 2,400억
- 거래량: 4,017,795주
최근 5거래일 누적으로 외국인이 약 32만 2천 주를 순매수해 소진율이 1.50%에서 2.06%로 올랐고, 개인은 약 32만 1천 주를 순매도했습니다.
현대약품 실적과 밸류에이션, 싼가 비싼가
결산이 11월인 회사로 매출은 2023년 1,808억원에서 2025년 1,918억원으로 소폭 늘었고, 영업이익은 2024년 2억원까지 줄었다가 2025년 42억원으로 회복했습니다. 영업이익률은 2025년 2.17%, ROE는 3.12%, EPS는 79원이며 부채비율은 98.79%입니다.
네이버 기준 PER은 66.37배, PBR은 1.61배(순자산 대비 주가 배수)이고 배당수익률은 0.40%(주당 30원)입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023.11 | 1,808 | 69 | 3.83% | 7.15% | 191원 |
| 2024.11 | 1,757 | 2 | 0.10% | -0.70% | -18원 |
| 2025.11 | 1,918 | 42 | 2.17% | 3.12% | 79원 |
| 종목 | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 현대약품 | 7,500 | 66.37배 | 1.61배 | 113원 | 2,400억 |
| 삼성바이오로직스 | 1,385,000 | 38.58배 | 7.72배 | 35,900원 | 64조 1,129억원 |
| 셀트리온 | 196,400 | 29.90배 | 2.51배 | 6,568원 | 45조 5,791억원 |
| 삼성에피스홀딩스 | 327,500 | 15.44배 | 1.33배 | 21,211원 | 8조 1,491억원 |
| 유한양행 | 85,500 | 29.21배 | 2.68배 | 2,927원 | 6조 2,941억원 |
| SK바이오팜 | 74,200 | 14.49배 | 5.69배 | 5,120원 | 5조 8,108억원 |
업종 평균 PER 37.60배보다 현대약품 66.37배가 크게 높고, 비교군 5개사 PER 14.49~38.58배 범위도 벗어납니다. 반면 PBR 1.61배는 비교군 1.33~7.72배 중 두 번째로 낮아, 자산 기준으로는 부담이 작고 이익 기준으로는 비싼 이중적인 위치입니다.
현대약품 개인 투자자 결론
이 종목은 증권사 리포트와 컨센서스가 없어, 재무제표와 업종 비교로만 판단했습니다. 이익 규모가 영업이익 42억원, 당기순이익 25억원으로 작은데 시가총액이 2,400억원이라 이익 대비 가격이 높은 구조입니다.
가격 위치를 가늠할 증권가 목표주가가 없어 상승 여력은 PER과 PBR 두 지표로만 가늠했습니다. PER 기준은 비쌈, PBR 기준은 무난함으로 갈리지만 이익이 작아 PER 쪽 신호를 더 무겁게 봤습니다.
📈 개인 투자자 관점 결론: 비중축소
영업이익이 2억원에서 42억원으로 회복된 점은 긍정적이지만 PER 66.37배는 업종 평균의 1.8배로, 이익 회복이 이미 가격에 앞서 반영되었습니다. 배당수익률이 0.40%에 그쳐 보유 이익도 작으므로, 영업이익률이 2%대에서 4% 이상으로 올라오는 것이 확인될 때까지 비중을 줄이고 지켜보겠습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 20일 브릴스 -0.62% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
|---|---|
| 10월 20일 빛과전자 -5.80% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 형지글로벌 +29.83% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 유니테크노 +3.92% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 한온시스템 -2.01% 마감 | 10월 21일 전망 '분할매수' (0) | 2026.10.21 |
| 10월 20일 라온시큐어 -10.10% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 국제약품 -4.39% 마감 | 10월 21일 전망 '관망' 유지 (0) | 2026.10.21 |
| 10월 20일 동국산업 -4.36% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |


