뉴인텍이 오늘 29.88% 급등해 878원이 됐고, 최근 3개월 저점 335원에서는 2.6배 올랐습니다. 같은 3개월 동안 기간 등락률은 +10.16%에 그쳐, 오르내림이 매우 컸던 종목이라는 뜻입니다.
전기차용 DC-Link 커패시터 국내 점유율 70%라는 간판 뒤의 재무 상태를 숫자로 확인해 보겠습니다.
📝 이 글에서 다룰 내용
뉴인텍 기업개요, 무엇으로 돈을 버는 회사인가
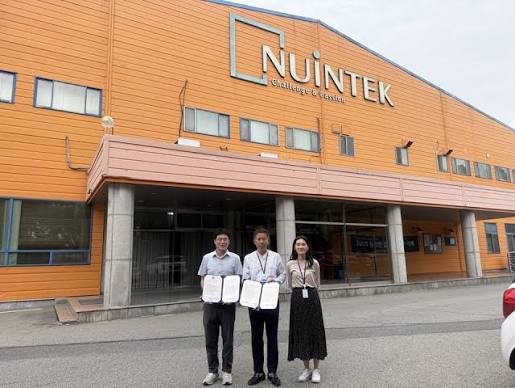
뉴인텍은 1977년 전자축전기 생산·판매를 목적으로 설립되어 1997년 코스닥에 상장한 기업입니다. 생활가전용·신재생에너지용 커패시터와 금속증착필름을 국내외에 공급하고, 중국·루마니아·태국·멕시코 등에 해외 계열사를 두고 있습니다.
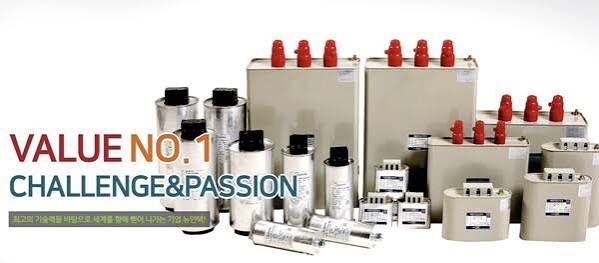
증착필름을 자체 제조해 원가경쟁력을 확보했고, 친환경자동차용 DC-Link 커패시터 시장에서 국내 점유율 70%를 차지하고 있습니다.
뉴인텍 주가 현재 위치와 수급 동향
10월 19일 현재가는 878원(전일 대비 +29.88%), 시가총액은 194억원입니다. 최근 3개월 고점 1,000원 대비 12.2% 낮고 저점 335원의 2.62배이며, 오늘 거래량 885만주는 3개월 일평균 약 130만주의 6.8배입니다.
최근 5거래일(10/12~10/16) 개인이 약 67만주를 순매수하는 동안 외국인은 약 36만주, 기관은 약 26만주를 순매도했습니다.
- 현재가: 878원 (전일 대비 +29.88%)
- 최근 3개월 최고 / 최저: 1,000원 / 335원
- 시가총액: 194억원
- 거래량: 8,847,017주
뉴인텍 실적 추이와 PER·PBR 밸류에이션
최근 4분기 합산 EPS가 -679원의 적자라 PER(주가수익비율)은 산출되지 않고, PBR(순자산 대비 주가 배수)은 0.72배입니다. 동종업종으로 묶인 2차전지 대형주 5개사의 PBR은 1.91~6.30배라 수치상 가장 낮지만, 사업 규모와 구조가 달라 단순 비교는 조심해야 합니다.
영업이익은 2023년 -111억원, 2024년 -59억원, 2025년 -72억원으로 3년 연속 적자이고 부채비율은 139.62%에서 383.12%로 2.7배가 됐습니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023 | 791 | -111 | -14.02% | -51.13% | -1,281원 |
| 2024 | 795 | -59 | -7.37% | -22.87% | -520원 |
| 2025 | 828 | -72 | -8.73% | -62.04% | -989원 |
| 종목(코드) | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 뉴인텍(012340) | 878 | N/A | 0.72배 | -679원 | 194억원 |
| LG에너지솔루션(373220) | 428,500 | N/A | 4.49배 | -7,193원 | 100조 2,690억원 |
| 삼성SDI(006400) | 591,000 | 1,290.39배 | 1.91배 | 458원 | 47조 6,260억원 |
| 에코프로비엠(247540) | 115,600 | 258.61배 | 6.30배 | 447원 | 11조 3,091억원 |
| 엘앤에프(066970) | 100,200 | N/A | 5.09배 | -8,250원 | 4조 767억원 |
| 에코프로머티(450080) | 36,950 | 38.94배 | 2.42배 | 949원 | 2조 6,165억원 |
업종 평균 PER이 제공되지 않아 PER 비교는 할 수 없고, PBR은 동종 6개사 중 가장 낮지만 ROE가 2025년 -62.04%라 낮은 PBR이 곧 저평가를 뜻하지는 않습니다.
뉴인텍 밸류에이션 점검과 개인 투자자 결론
올해 분기 영업이익은 1분기 0원, 2분기 2억원으로 2025년 4분기 -38억원에서 흑자권에 진입했고, 2분기 매출 265억원은 1분기 231억원보다 14.7% 늘었습니다. 이 개선은 의미가 있지만 연간 기준 영업적자 3년 연속과 부채비율 383.12%는 아직 그대로입니다.
오늘의 +29.88% 급등이 이 개선을 이어갈 실적으로 뒷받침될지는 다음 분기 숫자를 봐야 알 수 있습니다.
📈 개인 투자자 관점 결론: 회피
근거는 영업적자 3년 연속, 부채비율 383.12%, ROE -62.04%입니다. 2분기 영업이익 2억원의 흑자 전환이 3분기까지 이어지는지 확인한 뒤에 다시 보겠습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 19일 동일스틸럭스 +12.8% 급등 마감 | 10월 20일 전망 '회피' (0) | 2026.10.20 |
|---|---|
| 10월 19일 우리로 -2.8% 하락 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 한온시스템 +4.0% 상승 마감 | 10월 20일 전망 '분할매수' (0) | 2026.10.20 |
| 10월 19일 동국산업 +9.5% 상승 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 모아데이타 -14.6% 급락 마감 | 10월 20일 전망 '회피' (0) | 2026.10.20 |
| 10월 19일 TS트릴리온 -7.1% 하락 마감 | 10월 20일 '비중축소' (0) | 2026.10.20 |
| 10월 19일 에이엔피 -29.9% 급락 마감 | 10월 20일 전망 '회피' (0) | 2026.10.20 |
| 10월 19일 KBI동양철관 +29.96% 급등 마감 | 10월 20일 '회피' (0) | 2026.10.20 |


