동일스틸럭스가 오늘 12.78% 올라 1,606원이 됐지만, 최근 3개월 기간 등락률은 -27.66%입니다. 오늘 거래량 724만주는 3개월 일평균 약 130만주의 5.6배로, 하루 반등이 추세 전환인지 살펴볼 필요가 있습니다.
봉강을 만드는 이 철강 소재 기업의 재무 상태를 숫자로 확인해 보겠습니다.
📝 이 글에서 다룰 내용
- 동일스틸럭스 기업개요, 무엇으로 돈을 버는 회사인가
- 동일스틸럭스 주가 현재 위치와 수급 동향
- 동일스틸럭스 실적 추이와 PER·PBR 밸류에이션
- 동일스틸럭스 증권가 리포트와 개인 투자자 결론
동일스틸럭스 기업개요, 무엇으로 돈을 버는 회사인가
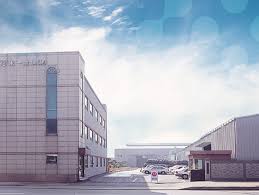
동일스틸럭스는 1967년 철강제품 제조·판매를 목적으로 설립되어 1994년 코스닥에 상장했고, 부산 사상구 본사 공장에서 봉강류를 생산합니다. 2020년 사상공업지역 재생사업지구 편입에 따라 형강 부문을 매각하고 봉강 사업 중심으로 재편했습니다.
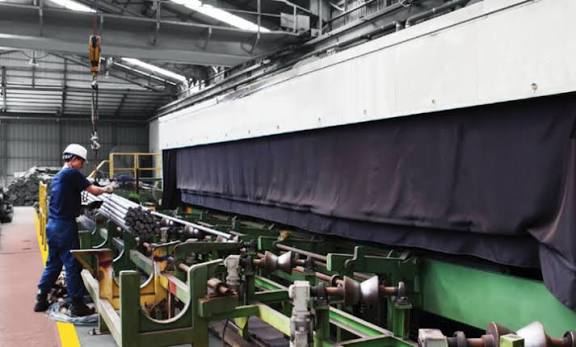
2026년에는 압연 공정 가동을 중단하고 외부 반제품을 활용해 인발 가공 기술에 자원을 집중하는 구조로 바꿨습니다.
동일스틸럭스 주가 현재 위치와 수급 동향
10월 19일 현재가는 1,606원(전일 대비 +12.78%)으로 시가 1,446원 대비 11.1% 올랐고 시가총액은 210억원입니다. 최근 3개월 고점 2,585원 대비 37.9% 낮고 저점 1,267원의 1.27배이며 기간 등락률은 -27.66%입니다.
최근 5거래일(10/12~10/16) 개인이 약 2.5만주 순매수하고 외국인이 약 9,000주 순매도해 수급 규모는 작았고, 오늘 거래량 724만주가 평소보다 크게 늘었습니다.
- 현재가: 1,606원 (전일 대비 +12.78%)
- 최근 3개월 최고 / 최저: 2,585원 / 1,267원
- 시가총액: 210억원
- 거래량: 7,243,657주
동일스틸럭스 실적 추이와 PER·PBR 밸류에이션
최근 4분기 합산 EPS가 -384원의 적자라 PER(주가수익비율)은 산출되지 않고, PBR(순자산 대비 주가 배수)은 1.21배입니다. 철강 동종 5개사의 PBR은 0.19~0.66배이므로 동일스틸럭스는 동종 최고치(세아베스틸지주 0.66배)의 약 1.8배입니다.
2025년 매출은 240억원으로 전년 대비 44.6% 늘었지만 영업이익은 -26억원, 순이익은 -62억원의 적자였고 부채비율은 271.04%입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023 | 215 | -33 | -15.43% | -81.34% | -2,564원 |
| 2024 | 166 | -18 | -10.82% | -28.53% | -456원 |
| 2025 | 240 | -26 | -10.85% | -33.50% | -517원 |
| 종목(코드) | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 동일스틸럭스(023790) | 1,606 | N/A | 1.21배 | -384원 | 210억원 |
| POSCO홀딩스(005490) | 311,000 | 18.58배 | 0.41배 | 16,737원 | 24조 6,441억원 |
| 현대제철(004020) | 29,000 | N/A | 0.19배 | -136원 | 3조 8,699억원 |
| 세아베스틸지주(001430) | 36,350 | 14.70배 | 0.66배 | 2,472원 | 1조 3,035억원 |
| KG스틸(016380) | 5,420 | 2.92배 | 0.24배 | 1,856원 | 5,420억원 |
| 세아홀딩스(058650) | 129,400 | 5.14배 | 0.22배 | 25,184원 | 5,247억원 |
PER을 쓸 수 없어 PBR로 보면 동종 6개사 중 가장 높고, 영업이익은 2023년부터 3년 연속 적자(-33억·-18억·-26억원)이며 ROE는 2025년 -33.50%입니다.
동일스틸럭스 증권가 리포트와 개인 투자자 결론
NICE평가정보는 7월 20일 반세기 축적된 봉강·인발 기술력, 고부가 마봉강 중심의 맞춤형 공급 역량, AAM 소재로의 성장축 확장을 부각한 기업분석을 냈습니다. 숫자로는 2025년 2분기부터 올해 1분기까지 4분기 연속 영업적자(-6억·-5억·-6억·-4억원)였고, 올해 2분기 매출 86억원(전년 동기 대비 +75.5%)에 영업이익 5억원으로 처음 흑자로 돌아섰습니다.
| 발행일 | 증권사 | 리포트 제목 | 목표주가 |
|---|---|---|---|
| 2026-07-20 | NICE평가정보 | 반세기 봉강 기술력으로 미래 모빌리티 소재까지 잇는 특수강 소재 전문기업 | - |
다만 2분기 당기순이익은 여전히 -2억원이고 부채비율 271.04%가 남아 있어, 한 분기 흑자를 추세로 보기는 이릅니다.
📈 개인 투자자 관점 결론: 회피
근거는 PBR 1.21배(동종 최고 0.66배), 3년 연속 영업적자, 부채비율 271.04%입니다. 2분기 영업흑자 5억원이 이어지는지 확인하기 전에는 오늘 같은 반등에 올라타지 않고 피하겠습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 19일 화성밸브 +9.4% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
|---|---|
| 10월 19일 양지사 +2.5% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 삼기 +4.3% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 보원케미칼 +7.8% 상승 마감 | 10월 20일 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 우리로 -2.8% 하락 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 한온시스템 +4.0% 상승 마감 | 10월 20일 전망 '분할매수' (0) | 2026.10.20 |
| 10월 19일 동국산업 +9.5% 상승 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 뉴인텍 +29.9% 급등 마감 | 10월 20일 투자 전망 '회피' (0) | 2026.10.20 |


