PBR 0.45배라는 숫자는 자동차부품주 중 가장 싸 보이지만, 영업이익률이 11%에서 2%로 내려앉은 이유를 짚어야 합니다. 유니테크노는 오늘 시가 2,995원으로 시작해 장중 3,315원까지 올랐다가 2,650원(+3.92%)에 마감했습니다.
저도 값싼 가격에 끌려 들여다봤고, 숫자는 생각보다 냉정했습니다.
📝 이 글에서 다룰 내용
유니테크노는 어떤 회사인가
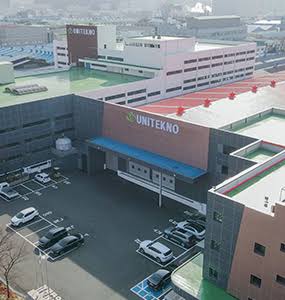
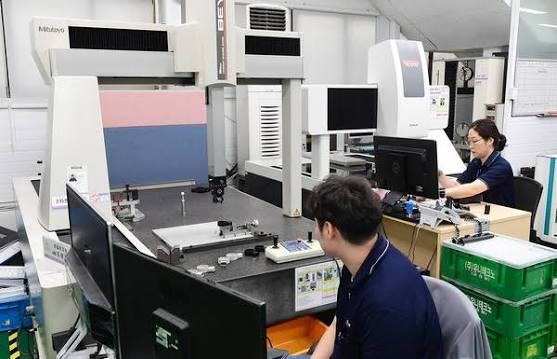
유니테크노는 2000년 설립되어 2016년 코스닥에 상장한 자동차부품·ESS부품 제조기업으로, 중국과 멕시코에 3개 종속회사를 두고 있습니다. 고성능·고밀도 엔지니어링플라스틱 사출 기술로 자동차 배터리 셀 케이스, 파워트레인용 플라스틱 제품, 모터류 조립품과 ESS 배터리셀 엔드플레이트를 만듭니다.
주요 고객사는 세방리튬배터리와 삼성SDI이고, 현대기아차 2차 협력업체로 SQ 인증을 받아 거래 기반을 확보했습니다.
유니테크노 주가는 지금 어디에 있나
오늘 종가는 2,650원으로 전일 대비 100원(+3.92%) 올랐지만 시가 2,995원보다 낮아, 갭 상승 후 장중 고가 3,315원에서 크게 밀린 모양입니다. 최근 3개월 기간 등락률은 6.0%이고, 52주 최고가 4,980원에서는 약 47% 아래에 있습니다.
- 현재가: 2,650원 (전일 대비 3.92%)
- 52주 최고 / 최저: 4,980원 / 2,155원
- 시가총액: 648억
- 거래량: 5,070,181주
최근 5거래일 누적으로 외국인이 약 2만 7천 주 순매수했고 개인은 약 2만 8천 주를 순매도해, 외국인 소진율이 1.63%에서 1.71%로 소폭 올랐습니다.
유니테크노 실적과 밸류에이션, 싼가 비싼가
매출은 2023년 1,019억원에서 2025년 1,072억원으로 소폭 늘었지만 영업이익은 114억원에서 21억원으로 급감했습니다. 영업이익률은 11.23%에서 1.92%로 내려왔고, 2025년 당기순손실 32억원에 ROE는 -2.33%이며 최근 EPS도 -5원이라 PER은 산출되지 않습니다.
부채비율은 74.59%이며 PBR 0.45배(순자산 대비 주가 배수)는 BPS 5,936원보다 현재가가 훨씬 낮다는 뜻입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023.12 | 1,019 | 114 | 11.23% | 7.51% | 365원 |
| 2024.12 | 1,051 | 81 | 7.72% | 8.01% | 434원 |
| 2025.12 | 1,072 | 21 | 1.92% | -2.33% | -131원 |
| 종목 | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 유니테크노 | 2,650 | - | 0.45배 | -5원 | 648억 |
| 현대모비스 | 346,000 | 8.68배 | 0.59배 | 39,873원 | 31조 779억원 |
| 한국타이어앤테크놀로지 | 62,200 | 6.35배 | 0.57배 | 9,792원 | 7조 7,050억원 |
| 한온시스템 | 3,910 | - | 0.98배 | -6원 | 4조 126억원 |
| 한국앤컴퍼니 | 24,750 | 5.94배 | 0.45배 | 4,167원 | 2조 3,496억원 |
| 에스엘 | 50,200 | 6.12배 | 0.85배 | 8,208원 | 2조 3,317억원 |
업종 평균 PER은 8.05배이지만 유니테크노는 적자라 비교가 안 되고, 비교군 5개사 PBR 0.45~0.98배 안에서 한국앤컴퍼니와 함께 가장 낮은 0.45배입니다. 낮은 PBR은 자산 대비 싸다는 신호이면서 동시에 이익이 나지 않는 기업에 시장이 붙이는 할인이기도 합니다.
유니테크노 개인 투자자 결론
이 종목은 증권사 리포트 같은 외부 기준 없이 재무제표와 비교군 숫자만으로 판단해야 합니다. 고객사 쪽 ESS 배터리 수요가 늘면 매출이 따라오겠지만, 지금 숫자는 매출 증가가 이익으로 이어지지 못하는 구조를 보여 줍니다.
리포트가 없는 소형주라 상승 여력을 가늠할 목표주가가 없고, 배당수익률 0.64%(주당 17원)도 주가를 받쳐 줄 크기는 아닙니다. 가격의 안전판은 PBR 0.45배라는 자산가치 하나뿐입니다.
📈 개인 투자자 관점 결론: 비중축소
영업이익이 114억원에서 21억원으로 줄고 순손실로 돌아선 흐름이 꺾이는 중이라는 증거이므로, 싼 PBR만 보고 비중을 두기는 어렵습니다. 분기 영업이익이 다시 흑자 폭을 키우는지 확인되기 전에는 오늘 같은 반등 때 보유 물량을 줄이고, 지켜볼 지표는 영업이익률 5% 회복 여부로 정했습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 20일 현대약품 +2.18% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
|---|---|
| 10월 20일 브릴스 -0.62% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 빛과전자 -5.80% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 형지글로벌 +29.83% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 한온시스템 -2.01% 마감 | 10월 21일 전망 '분할매수' (0) | 2026.10.21 |
| 10월 20일 라온시큐어 -10.10% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 국제약품 -4.39% 마감 | 10월 21일 전망 '관망' 유지 (0) | 2026.10.21 |
| 10월 20일 동국산업 -4.36% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |


