3개월 만에 144% 오른 양자보안 테마주가 오늘 10.10% 급락했다면, 눌림목 매수인지 고점 신호인지 헷갈리실 겁니다. 라온시큐어는 장중 21,850원까지 올랐다가 17,720원에 마감했고, 거래대금만 1,093억원이 몰렸습니다.
저는 PER 44.52배라는 가격이 양자내성암호 기대를 얼마나 앞서 반영했는지 업종 평균과 직접 비교해 봤습니다.
📝 이 글에서 다룰 내용
라온시큐어는 어떤 회사인가
라온시큐어는 1998년 설립되어 2000년 코스닥에 상장한 AI 보안·인증 플랫폼 기업입니다. 생체인증 기반 다중인증, 통합 계정·권한 관리, 블록체인 기반 분산신원인증, 보안 컨설팅으로 디지털 자산을 지키는 기술을 제공합니다.
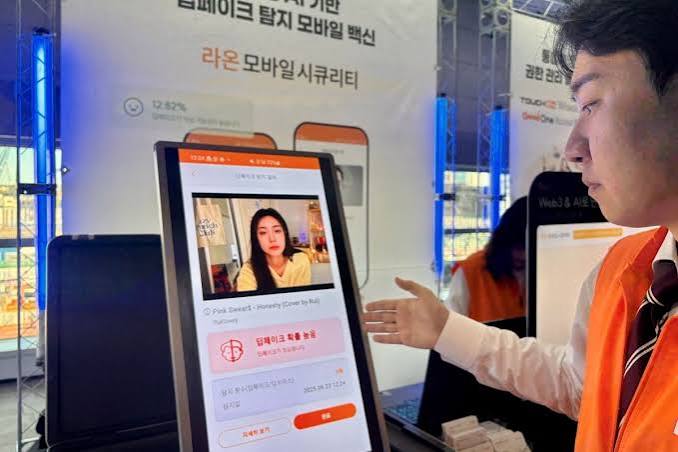
최근에는 AI사업본부를 신설하고 에이전틱 AI 기반 보안 자동화 플랫폼과 양자내성암호(PQC) 기술 개발을 밀고 있으며, 라온메타 등 4개 계열사를 두고 있습니다.
라온시큐어 주가는 지금 어디에 있나
오늘 종가는 17,720원으로 전일보다 1,990원(-10.10%) 내렸고, 저가는 17,660원으로 종가와 거의 붙어 있어 장 막판까지 매물이 나온 흐름입니다. 그래도 최근 3개월 저점 6,320원 대비 기간 등락률은 144.08%이고, 52주 최고가 22,450원보다는 약 21% 낮은 수준입니다.
- 현재가: 17,720원 (전일 대비 -10.10%)
- 52주 최고 / 최저: 22,450원 / 6,320원
- 시가총액: 1,968억
- 거래량: 5,398,271주
최근 5거래일 누적으로 외국인이 약 26만 주를 순매수해 외국인 소진율이 2.17%에서 3.07%로 올랐고, 같은 기간 개인은 약 27만 주 순매도했습니다.
라온시큐어 실적과 밸류에이션, 싼가 비싼가
매출은 2023년 518억원에서 2025년 638억원으로 늘었고 영업이익은 -17억원에서 28억원 흑자로 돌아섰습니다. 2025년 영업이익률은 4.36%, ROE는 6.50%이며 부채비율은 37.69%로 재무는 안정적입니다.
네이버 기준 PER은 44.52배, PBR은 3.67배(순자산 대비 주가 배수)이고, 올해 추정 EPS 431원 기준으로 환산해도 약 41배입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023.12 | 518 | -17 | -3.19% | 9.90% | 519원 |
| 2024.12 | 625 | 20 | 3.15% | 8.33% | 359원 |
| 2025.12 | 638 | 28 | 4.36% | 6.50% | 302원 |
| 2026.12(E) | 625 | 32 | 5.12% | 8.57% | 431원 |
| 종목 | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 라온시큐어 | 17,720 | 44.52배 | 3.67배 | 398원 | 1,968억 |
| 안랩 | 89,100 | 19.92배 | 2.14배 | 4,472원 | 9,913억원 |
| 엑스게이트 | 15,100 | 73.66배 | 8.73배 | 205원 | 4,310억원 |
| 한컴 | 16,280 | 10.01배 | 1.00배 | 1,626원 | 3,936억원 |
| 마키나락스 | 16,500 | - | 5.70배 | -944원 | 2,929억원 |
| 슈어소프트테크 | 3,850 | 17.91배 | 1.86배 | 215원 | 2,058억원 |
업종 평균 PER 30.91배보다 라온시큐어 44.52배가 높고, 비교군 5개사 중에서도 엑스게이트(73.66배)에 이어 두 번째로 높습니다. 한컴 10.01배, 안랩 19.92배보다 두 배 안팎 비싼 가격이라, 성장 기대가 실적보다 먼저 가격에 들어와 있다고 보는 편이 맞습니다.
라온시큐어 증권가 시각과 개인 투자자 결론
유진투자증권은 8월 27일 2분기 리뷰에서 양자내성암호가 금융권 상용화 단계에 들어섰고 화이트햇 컨설팅 부문이 전년 동기 대비 37.3% 성장했다고 짚었습니다. 한국IR협의회는 6월 23일 리포트에서 모바일 신분증과 화이트햇 컨설팅의 성장성을 꼽으면서 리스크로 경쟁사 대비 낮은 수익성을 지적했습니다.
| 발행일 | 증권사 | 리포트 제목 | 목표주가 |
|---|---|---|---|
| 2026-08-27 | 유진투자증권 | 2Q26 Review: 양자내성암호 상용화 본격 확대 중 | - |
| 2026-06-23 | 한국IR협의회 | 성장하고 있는 AI 보안, 인증 플랫폼 강소기업 | - |
| 2026-05-18 | 유진투자증권 | 1Q26 Review: 보안 수요 증가로 실적 성장 중 | - |
리포트들은 목표주가 대신 성장 동력과 리스크를 중심으로 서술해, 가격 위치는 밸류에이션 지표로 가늠해야 합니다. 한국IR협의회가 6월에 거래 수준으로 언급한 2026년 PER 17.8배와 지금의 44.52배를 비교하면, 그 사이 주가가 실적보다 훨씬 빨리 올랐음을 알 수 있습니다.
📈 개인 투자자 관점 결론: 비중축소
사업 방향은 긍정적이지만 올해 추정 영업이익이 32억원, 영업이익률이 5.12%에 그치는데 PER은 업종 평균을 넘어섰으므로 지금 가격에서는 기대가 앞서 있습니다. 11월 양자기술산업법 시행 같은 재료는 남아 있으니 일부 보유는 유지하되, 3개월 144% 상승 뒤 -10.10%로 꺾인 오늘 같은 날에는 비중을 줄이며 조정을 지켜보겠습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 20일 빛과전자 -5.80% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
|---|---|
| 10월 20일 형지글로벌 +29.83% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 유니테크노 +3.92% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 한온시스템 -2.01% 마감 | 10월 21일 전망 '분할매수' (0) | 2026.10.21 |
| 10월 20일 국제약품 -4.39% 마감 | 10월 21일 전망 '관망' 유지 (0) | 2026.10.21 |
| 10월 20일 동국산업 -4.36% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 인트론바이오 +4.63% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 19일 나인테크 +7.9% 상승 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |


