한온시스템을 3,910원에 사도 되는지, 적자 그림자가 걷히는 시점이 정말 온 건지 물어보시는 분이 늘었습니다. 오늘은 2.01% 내려 마감했지만, 한화·키움·신한 세 곳이 최근 2주 안에 3분기 실적을 두고 리포트를 냈습니다.
저는 이 리포트들과 컨센서스 목표주가 4,745원을 현재가에 직접 대입해 숫자로 따져봤습니다.
📝 이 글에서 다룰 내용
한온시스템은 어떤 회사인가
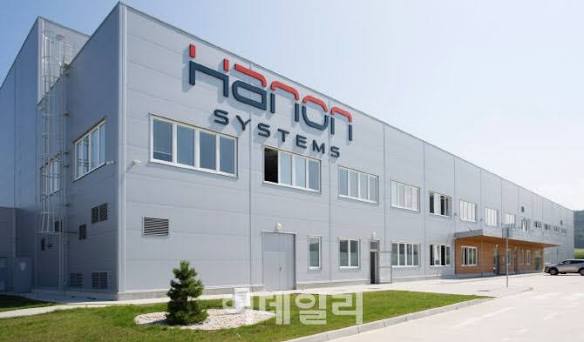
한온시스템은 1986년 자동차용 부품·시스템 제조를 목적으로 설립되어 1996년 유가증권시장에 상장했습니다. 2013년 비스티온 공조부문, 2014년 쿠퍼 스탠다드 열관리 사업, 2019년 마그나 FPC 사업부 인수를 거쳐 글로벌 공조 시장 점유율 2위로 성장했습니다.
2025년에는 최대주주가 한국타이어앤테크놀로지로 바뀌어 고객 다변화 시너지를 기대하는 단계입니다.
한온시스템 주가는 지금 어디에 있나
오늘 종가는 3,910원으로 전일 대비 80원(-2.01%) 내렸고, 시가총액은 4조 126억원입니다. 최근 3개월 기간 등락률은 10.61%이며 저점 2,975원에서 반등했지만, 52주 최고가 5,940원과는 여전히 큰 거리가 있습니다.
- 현재가: 3,910원 (전일 대비 -2.01%)
- 52주 최고 / 최저: 5,940원 / 2,755원
- 시가총액: 4조 126억
- 거래량: 5,361,625주
최근 5거래일 누적으로 기관이 약 467만 주를 순매수한 반면 외국인은 약 209만 주, 개인은 약 217만 주를 순매도해 기관이 물량을 받아 내는 구도입니다.
한온시스템 실적과 밸류에이션, 싼가 비싼가
매출은 2023년 9조 5,216억원에서 2025년 10조 8,837억원으로 늘었고, 영업이익은 2024년 955억원 바닥을 찍고 2025년 2,704억원으로 회복했습니다. 다만 2025년 당기순손실이 1,973억원, ROE가 -6.00%이고 부채비율은 168.14%로 재무 부담이 남아 있습니다.
올해는 매출 11조 2,886억원, 영업이익 4,322억원(영업이익률 3.83%), EPS 253원이 추정되어 추정 PER은 15.45배입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023.12 | 95,216 | 2,836 | 2.98% | 2.21% | 84원 |
| 2024.12 | 99,987 | 955 | 0.95% | -13.90% | -594원 |
| 2025.12 | 108,837 | 2,704 | 2.48% | -6.00% | -257원 |
| 2026.12(E) | 112,886 | 4,322 | 3.83% | 6.57% | 253원 |
| 종목 | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 한온시스템 | 3,910 | - | 0.98배 | -6원 | 4조 126억 |
| 현대모비스 | 346,000 | 8.68배 | 0.59배 | 39,873원 | 31조 779억원 |
| 한국타이어앤테크놀로지 | 62,200 | 6.35배 | 0.57배 | 9,792원 | 7조 7,050억원 |
| 한국앤컴퍼니 | 24,750 | 5.94배 | 0.45배 | 4,167원 | 2조 3,496억원 |
| 에스엘 | 50,200 | 6.12배 | 0.85배 | 8,208원 | 2조 3,317억원 |
| DN오토모티브 | 38,800 | 5.85배 | 0.84배 | 6,628원 | 2조 2,702억원 |
업종 평균 PER 8.05배, 비교군 5개사 PER 5.85~8.68배와 견주면 한온시스템의 추정 PER 15.45배는 약 두 배 높고, PBR 0.98배도 비교군 0.45~0.85배보다 높습니다. 즉 지금 가격에는 이익 회복 기대가 이미 상당 부분 담겨 있고, 부채비율 168%라는 약점도 같이 안고 있는 셈입니다.
한온시스템 증권가 시각과 개인 투자자 결론

한화투자증권은 10월 19일 3분기 매출 2.7조원, 영업이익 1,093억원(전년 동기 대비 +14.7%)을 전망하며 BMW·벤츠 등 프리미엄 고객사의 전기차용 매출 증가를 성장 동력으로 꼽았습니다. 키움증권은 10월 14일 3분기 영업이익률 4.2%를 추정해 컨센서스 3.9%를 웃돈다며 하반기 실적 모멘텀이 가장 돋보일 부품사라고 평가했고, 신한투자증권은 8월 28일 비용 정상화는 확인됐으니 이제 신규 수주와 고객 다변화가 재평가의 조건이라고 짚었습니다.
| 발행일 | 증권사 | 리포트 제목 | 목표주가 |
|---|---|---|---|
| 2026-10-19 | 한화투자증권 | 익성 중심에서 점진적 외형 성장으로 | - |
| 2026-10-14 | 키움증권 | 하반기 실적 모멘텀 가장 돋보일 부품사 | - |
| 2026-08-28 | 신한투자증권 | 조금씩 달라지고 있는 이익의 퀄리티 | - |
현재가 3,910원 기준 컨센서스 평균 목표주가 4,745원까지는 21.4%의 상승 여력이며, 투자의견 평균은 3.65입니다. 한화투자증권과 키움증권은 3분기 영업이익이 전년 동기 대비 14.7~19.8% 늘 것으로 내다봅니다.
📈 개인 투자자 관점 결론: 분할매수
영업이익이 955억원에서 올해 추정 4,322억원까지 회복되는 경로가 리포트로 확인되고 컨센서스 괴리율도 21.4%이므로 방향은 긍정적입니다. 하지만 추정 PER 15.45배가 업종 평균의 두 배이고 부채비율도 높아 한 번에 담기엔 부담이 커, 3분기 실적 발표에서 영업이익률 4% 이상이 확인되는지 보며 나눠 사는 쪽을 택했습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 20일 브릴스 -0.62% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
|---|---|
| 10월 20일 빛과전자 -5.80% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 형지글로벌 +29.83% 마감 | 10월 21일 전망 '회피' (0) | 2026.10.21 |
| 10월 20일 유니테크노 +3.92% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 라온시큐어 -10.10% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 국제약품 -4.39% 마감 | 10월 21일 전망 '관망' 유지 (0) | 2026.10.21 |
| 10월 20일 동국산업 -4.36% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 인트론바이오 +4.63% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |


