키트루다 SC(피하주사) 유럽 판매 금지 가처분(10월 8일 네덜란드 법원) 뒤 불확실성이 커진 알테오젠이 오늘은 9.60% 오른 234,000원에 마감했습니다. 3개월 고점 356,000원(수정주가 기준)과 비교하면 아직 34.3% 낮은 가격입니다.
올해 영업이익 3,127억원(컨센서스)을 내는 회사를 이 가격에 담아도 되는지, 숫자로 따져봤습니다.
📝 이 글에서 다룰 내용
- 알테오젠은 어떤 회사인가 — 키트루다 SC 플랫폼 바이오 기업
- 알테오젠 지금 주가와 수급 — 52주 범위에서 어디쯤일까
- 알테오젠 실적과 밸류에이션 — PER 85.59배, 비싼가 싼가
- 알테오젠 증권가 리포트와 나의 투자 결론
알테오젠은 어떤 회사인가 — 키트루다 SC 플랫폼 바이오 기업
알테오젠은 2008년 설립된 바이오의약품 연구개발 기업으로, 2014년 코스닥에 상장했습니다. 정맥주사를 피하주사로 바꾸는 Hybrozyme™, 지속형 NexP™ 융합, 차세대 항체-약물접합체 NexMab™ 같은 플랫폼 기술을 보유하고 MSD·AstraZeneca·Sanofi·GSK 등과 라이선스 계약을 맺고 있습니다.
SC 전환 효소 ALT-B4는 MSD 키트루다에 적용됐고, IBK투자증권은 오리지널 의약품의 특허 만료를 앞두고 제약사들의 SC 전환 수요가 커지고 있다고 짚었습니다.
알테오젠 지금 주가와 수급 — 52주 범위에서 어디쯤일까
오늘은 시가 214,500원에서 장중 고가 240,500원까지 올라 234,000원(+9.60%)에 마감했고, 최근 3개월(7/20~10/16) 종가 기준 등락률은 +12.84%입니다. 52주 최고가 437,818원, 최저가 194,671원은 8월 5일 권리락(무상증자 30%)이 반영된 수정주가 기준이며, 이 기준으로 현재가는 최고가보다 46.6% 낮습니다.
수급은 최근 5거래일(10/8~10/15) 외국인 약 34.6만 주 순매수, 기관 약 1.1만 주 순매수, 개인 약 35.2만 주 순매도이며, 외국인은 5거래일 연속 순매수입니다.
- 현재가: 234,000원 (전일 대비 +9.60%)
- 52주 최고 / 최저: 437,818원 / 194,671원
- 시가총액: 16조 2,993억원
- 거래량: 915,521주
알테오젠 실적과 밸류에이션 — PER 85.59배, 비싼가 싼가
2025년 매출은 2,159억원으로 전년의 2.1배, 영업이익은 1,069억원(영업이익률 49.52%)을 기록했고, 2026년 컨센서스는 매출 4,924억원·영업이익 3,127억원(63.50%)입니다. 한국IR협의회(10월 16일)는 2026년 매출 4,194억원(+94.3%), 영업이익 2,474억원(+131.4%)을 전망해 컨센서스보다 낮은 눈높이를 제시했습니다.
부채비율은 2025년 53.76%로 낮고 ROE는 39.42%(2025년), 51.62%(2026년 컨센서스)로 높은 편입니다.
[연도별 실적 — 네이버금융, (E)는 증권가 컨센서스]
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023 | 965 | -97 | -10.09% | -2.27% | -49원 |
| 2024 | 1,029 | 254 | 24.70% | 29.52% | 901원 |
| 2025 | 2,159 | 1,069 | 49.52% | 39.42% | 2,026원 |
| 2026(E) | 4,924 | 3,127 | 63.50% | 51.62% | 4,346원 |
[동종업종 비교 — 네이버금융, 파란 행이 분석 대상]
| 종목(코드) | 주가(원) | PER | PBR | EPS(원) | 시가총액 |
|---|---|---|---|---|---|
| 알테오젠(196170) | 234,000 | 85.59배 | 30.60배 | 2,734 | 16조 2,993억원 |
| 에이비엘바이오(298380) | 43,700 | 적자 | 14.27배 | -1,420 | 2조 4,466억원 |
| 펩트론(087010) | 100,500 | 적자 | 18.04배 | -881 | 2조 3,433억원 |
| 휴젤(145020) | 176,700 | 13.76배 | 1.81배 | 12,839 | 2조 2,114억원 |
| 디앤디파마텍(347850) | 38,350 | 적자 | 13.05배 | -495 | 1조 7,639억원 |
| 네이처셀(007390) | 21,800 | 적자 | 22.31배 | -42 | 1조 4,046억원 |
현재 PER은 85.59배(최근 4분기 합산 기준), 2026년 추정 EPS 4,346원 기준 PER은 53.84배입니다.
동종업종 5개사 중 PER이 산출되는 곳은 휴젤(13.76배)뿐이고 나머지 4곳은 적자라, PER 대신 PBR로 비교하면 알테오젠 30.60배(순자산 대비 주가 배수)는 5개사(1.81~22.31배) 중 가장 높습니다.
알테오젠 증권가 리포트와 나의 투자 결론
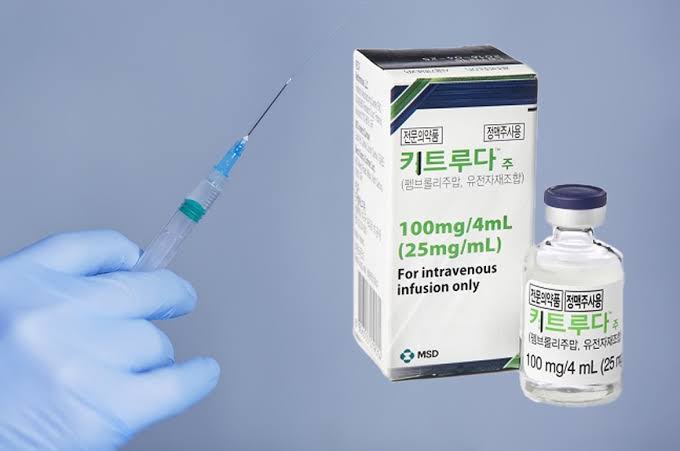
한국IR협의회는 키트루다 큐렉스(Keytruda Qlex) 상업화로 ALT-B4의 사업성이 입증됐다고 평가했고, IBK투자증권도 글로벌 제약사의 SC 전환 수요가 이어질 것으로 봤습니다. 하나증권은 네덜란드 법원의 가처분 결정에 대해 MSD가 항소해 특허 무효를 다투고, 무효가 선언되는 순간 가처분 효력이 소멸한다며 충분히 뒤집힐 수 있다고 분석했습니다.
다만 이번 결정이 유럽 8개국에서의 키트루다 SC 제조·판매·수입을 막는 내용인 만큼, 10월 26일(미국 시간) MSD 웨비나와 항소 진행 상황이 당분간 주가의 핵심 변수가 될 것으로 보입니다.
[최근 증권사 리포트 3건]
| 발행일 | 증권사 | 리포트 제목 | 목표주가 |
|---|---|---|---|
| 2026-10-16 | 한국IR협의회 | 주사는 짧게, 성장은 길게 | - |
| 2026-10-12 | 하나증권 | 네덜란드 법원의 가처분 결정은 충분히 뒤집힐 수 있다 | - |
| 2026-09-21 | IBK투자증권 | 글로벌 제약사들이 몰려올 수밖에 없다! | - |
현재가 234,000원 기준 증권가 평균 목표주가 438,000원까지는 87.2%의 상승 여력이지만, 가처분 결정(10월 8일) 이후의 목표주가 조정이 아직 충분히 반영되지 않았을 수 있어 참고치로만 봅니다.
📈 개인 투자자 관점 결론: 분할매수
실적(2026년 영업이익 3,127억원 컨센서스)과 SC 전환 수요는 확실하지만, PBR 30.60배라는 높은 기대치와 유럽 가처분이라는 이벤트 리스크가 겹쳐 한 번에 사기에는 부담입니다. 항소 진행 상황을 확인하며 소액으로 나눠 접근하겠습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 16일 NAVER +3.86% 상승 마감 | 10월 19일 전망 '관망' (0) | 2026.10.17 |
|---|---|
| 10/16 HD현대일렉트릭 +5.34% 마감 | 10/19 전망 '분할매수' (0) | 2026.10.17 |
| 10월 16일 신한지주 -0.42% 하락 마감 | 10월 19일 전망 '관망' (0) | 2026.10.17 |
| 10월 16일 에이피알 +9.56% 상승 마감 | 10월 19일 전망 '분할매수' (0) | 2026.10.17 |
| 10월 16일 대덕전자 -0.93% 하락 마감 | 10월 19일 전망 '분할매수' (0) | 2026.10.17 |
| 10월 15일 아이에이 +6.54% 상승 | 10월 16일 전망 '회피' (0) | 2026.10.16 |
| 10월 15일 한국비티비 +6.59% 상승 | 10월 16일 전망 '비중축소' (0) | 2026.10.16 |
| 10월 15일 코스리거글로벌 +6.73% 상승 | 10월 16일 전망 '회피' (0) | 2026.10.16 |


