나인테크는 10월 19일 7.91% 올라 2,865원이 됐고, 3개월 상승률은 53.7%입니다. 2차전지 장비주인데 2025년 매출이 전년의 절반에도 못 미치는 824억원으로 줄었습니다.
주가와 실적이 어긋난 이 종목의 위치를 숫자로 확인해 보겠습니다.
📝 이 글에서 다룰 내용
나인테크 기업개요, 무엇으로 돈을 버는 회사인가
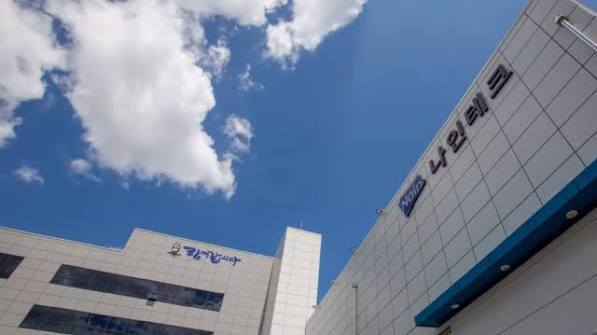
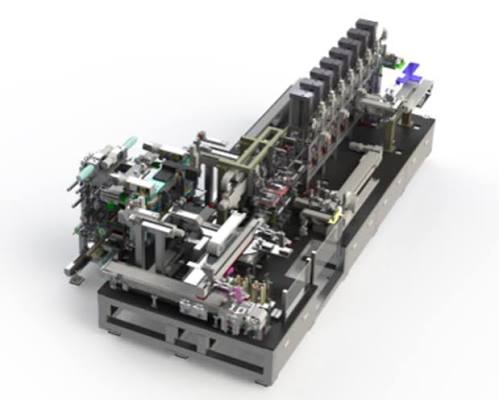
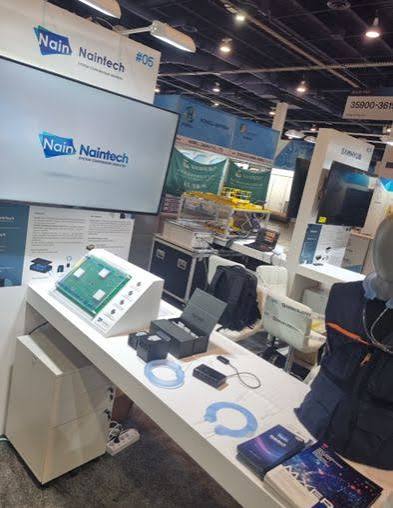
나인테크는 2007년 설립되어 2020년 코스닥에 상장했고, 2차전지 Lamination/Stacking 장비와 OLED용 Wet Station 장비를 공급하며 군수용 리튬이온 이차전지 사업도 병행합니다. 종속회사로 탈로스와 NAINTECH MICHIGAN INC를 두고 있고, 희토류 재활용 기업 연화신소재 지분 인수, 전극기술 내재화, 솔루션 개발, 장비 시장 진출로 사업 다각화를 추진합니다.
WICS 업종은 전기제품입니다.
나인테크 주가 현재 위치와 수급 동향

10월 19일 현재가는 2,865원(전일 대비 +7.91%)으로 시가 2,540원 대비 12.8% 올랐고 시가총액은 1,645억원입니다. 52주 최고가 4,720원 대비 39.3% 낮고 52주 최저가 1,274원의 2.25배이며, 최근 3개월 기간 등락률은 +53.7%입니다.
최근 5거래일(10/12~10/16) 외국인이 약 18.8만주 순매수하고 개인이 약 8.7만주 순매도했으며, 오늘 거래량 501만주는 3개월 일평균 약 180만주의 2.8배입니다.
- 현재가: 2,865원 (전일 대비 +7.91%)
- 52주 최고 / 최저: 4,720원 / 1,274원
- 시가총액: 1,645억원
- 거래량: 5,014,473주
나인테크 실적 추이와 PER·PBR 밸류에이션
최근 4분기 합산 EPS가 -94원의 적자라 PER(주가수익비율)은 산출되지 않고, PBR(순자산 대비 주가 배수)은 1.81배입니다. 동종업종으로 묶인 2차전지 대형주 5개사의 PBR은 1.91~6.30배라 수치상 가장 낮지만, 사업 규모와 구조가 달라 단순 비교는 조심해야 합니다.
2025년 매출은 824억원으로 전년 대비 58.2% 줄었고 영업이익은 2024년 46억원에서 2025년 -89억원 적자로 돌아섰으며 순손실은 -174억원입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023 | 1,230 | -31 | -2.52% | 16.38% | 209원 |
| 2024 | 1,972 | 46 | 2.35% | -7.26% | -122원 |
| 2025 | 824 | -89 | -10.83% | -21.17% | -327원 |
| 종목(코드) | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 나인테크(267320) | 2,865 | N/A | 1.81배 | -94원 | 1,645억원 |
| LG에너지솔루션(373220) | 428,500 | N/A | 4.49배 | -7,193원 | 100조 2,690억원 |
| 삼성SDI(006400) | 591,000 | 1,290.39배 | 1.91배 | 458원 | 47조 6,260억원 |
| 에코프로비엠(247540) | 115,600 | 258.61배 | 6.30배 | 447원 | 11조 3,091억원 |
| 엘앤에프(066970) | 100,200 | N/A | 5.09배 | -8,250원 | 4조 767억원 |
| 에코프로머티(450080) | 36,950 | 38.94배 | 2.42배 | 949원 | 2조 6,165억원 |
업종 평균 PER이 제공되지 않아 PER 비교는 할 수 없고, PBR은 동종 6개사 중 가장 낮지만 ROE가 2025년 -21.17%라 낮은 PBR이 저평가를 뜻하지는 않습니다. 부채비율이 2023년 186.95%에서 2025년 75.82%로 낮아진 점은 긍정적입니다.
나인테크 밸류에이션 점검과 개인 투자자 결론
분기 매출은 2025년 2분기 278억원에서 올해 2분기 127억원으로 줄었고, 올해 2분기 매출은 1분기(198억원)보다 35.9% 감소했습니다. 영업이익은 올해 1분기 15억원 흑자, 2분기 -5억원 적자로 반기 합계 10억원이며, 당기순이익은 1분기 8억원·2분기 6억원으로 흑자를 유지했습니다.
2025년 4분기 영업손실 -70억원에서는 벗어났지만, 매출이 줄어드는 상태에서 3개월 +53.7% 오른 주가에는 사업 다각화(희토류 재활용 지분 인수 등)에 대한 기대가 담겨 있다고 봅니다.
📈 개인 투자자 관점 결론: 비중축소
근거는 2025년 매출 -58.2%, 영업적자 -89억원, ROE -21.17%이며, 부채비율 75.82%의 안정성은 인정합니다. 매출이 다시 늘어나는 것이 확인되기 전까지는 보유 물량을 줄이는 쪽이 낫다고 판단합니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 19일 바이오인프라 0.0% 보합 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
|---|---|
| 10월 19일 화성밸브 +9.4% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 양지사 +2.5% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 삼기 +4.3% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 보원케미칼 +7.8% 상승 마감 | 10월 20일 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 동일스틸럭스 +12.8% 급등 마감 | 10월 20일 전망 '회피' (0) | 2026.10.20 |
| 10월 19일 우리로 -2.8% 하락 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 한온시스템 +4.0% 상승 마감 | 10월 20일 전망 '분할매수' (0) | 2026.10.20 |


