3개월 만에 96% 오른 철강주가 오늘 4.36% 빠졌다면, 지금이 눌림목인지 꼭대기인지 궁금하실 겁니다. 동국산업은 4,495원에 마감해 52주 최고가 5,060원을 장중에 찍고 내려왔습니다.
저는 PBR 0.66배가 정말 싼 건지, 같은 철강 5개사와 나란히 놓고 따져봤습니다.
📝 이 글에서 다룰 내용
동국산업은 어떤 회사인가
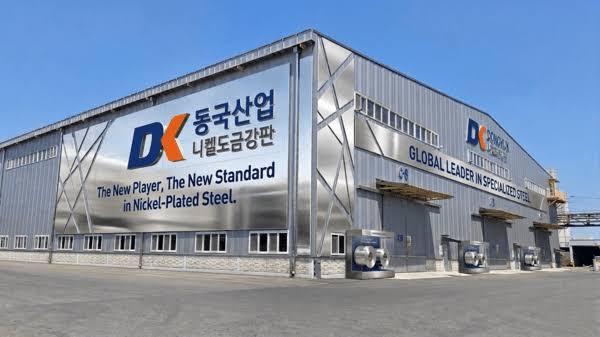
동국산업은 1967년 설립되어 1999년 코스닥에 상장했고, 철구조물과 내화물 사업을 분할해 철강에 집중하고 있습니다. 냉연강판은 자동차와 전자제품 부품용, 칼라인쇄강판은 건축 외장재와 가전 소재로 쓰입니다.
여기에 풍력발전기용 WIND-TOWER와 해상풍력 하부구조물을 파는 신재생에너지 사업부가 더해져 있습니다.
동국산업 주가는 지금 어디에 있나
오늘 종가는 4,495원으로 전일보다 205원(-4.36%) 내렸고, 장중 고가 5,060원은 52주 최고가와 같습니다. 최근 3개월 저점 2,185원 대비 기간 등락률이 96.29%여서, 단기 급등 뒤 차익 실현이 나온 모습입니다.
- 현재가: 4,495원 (전일 대비 -4.36%)
- 52주 최고 / 최저: 5,060원 / 2,125원
- 시가총액: 2,438억
- 거래량: 5,690,899주
최근 5거래일 누적으로 외국인이 약 4만 9천 주, 기관이 약 1만 1천 주 순매도했고 개인이 약 6만 주를 순매수해, 어제 하루만 외국인 7만 3,560주 순매도가 나왔습니다.
동국산업 실적과 밸류에이션, 싼가 비싼가

매출은 2024년 7,903억원에서 2025년 7,278억원으로 줄었고 영업이익도 120억원에서 70억원으로 감소했습니다. 영업이익률 0.97%에 당기순손실 111억원이라 ROE는 -2.64%이고, 최근 EPS가 -386원이라 PER은 나오지 않습니다.
부채비율 85.13%는 부담스럽진 않지만 이익이 거의 남지 않는 구조라는 점이 문제입니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023.12 | 7,570 | -271 | -3.58% | -1.30% | -94원 |
| 2024.12 | 7,903 | 120 | 1.52% | -1.63% | -116원 |
| 2025.12 | 7,278 | 70 | 0.97% | -2.64% | -184원 |
| 종목 | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 동국산업 | 4,495 | - | 0.66배 | -386원 | 2,438억 |
| POSCO홀딩스 | 301,000 | 17.98배 | 0.40배 | 16,737원 | 23조 8,516억원 |
| 현대제철 | 27,850 | - | 0.18배 | -136원 | 3조 7,164억원 |
| 세아베스틸지주 | 34,600 | 14.00배 | 0.63배 | 2,472원 | 1조 2,408억원 |
| KG스틸 | 5,280 | 2.84배 | 0.24배 | 1,856원 | 5,280억원 |
| 세아홀딩스 | 126,600 | 5.03배 | 0.21배 | 25,184원 | 5,133억원 |
업종 평균 PER은 21.68배이지만 동국산업은 적자라 비교할 수 없고, 대신 비교군 5개사 PBR 0.18~0.63배와 견주면 0.66배로 가장 높습니다. 시가총액 2,438억원에 성장 기대가 먼저 반영된 가격이라, 저PBR 철강주라는 매력은 이미 상당 부분 줄었습니다.
동국산업 증권가 시각과 개인 투자자 결론
한국IR협의회는 6월 1일 리포트에서 니켈도금강판 양산으로 2차전지 소재기업 재평가 가능성과 해상풍력 특별법 수혜를 제시했습니다. 같은 리포트는 리스크로 미국의 反재생에너지 정책에 따른 풍력타워 수출 부진과 전기차 캐즘(일시적 수요 둔화)에 따른 수요 회복 지연을 꼽았습니다.
| 발행일 | 증권사 | 리포트 제목 | 목표주가 |
|---|---|---|---|
| 2026-06-01 | 한국IR협의회 | 2차전지 소재기업 부각 및 풍력시장 수혜 기대 | - |
리포트가 저평가의 근거로 든 2026년 PBR 0.4배는 지금의 0.66배와 거리가 있어, 같은 논리를 그대로 적용하기 어렵습니다. 리포트의 성장 시나리오가 실적에 찍히기 전에 주가가 먼저 달려간 셈입니다.
📈 개인 투자자 관점 결론: 비중축소
영업이익이 120억원에서 70억원으로 줄고 순손실이 이어지는데 주가만 3개월에 96% 올랐으므로, 실적이 아니라 기대가 가격을 끌고 온 상태입니다. 배당수익률 3.23%(주당 145원)는 장점이지만, 니켈도금강판 양산의 매출 반영이 확인되기 전까지는 비중을 줄이는 쪽이 안전하다고 판단했습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 20일 유니테크노 +3.92% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
|---|---|
| 10월 20일 한온시스템 -2.01% 마감 | 10월 21일 전망 '분할매수' (0) | 2026.10.21 |
| 10월 20일 라온시큐어 -10.10% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 20일 국제약품 -4.39% 마감 | 10월 21일 전망 '관망' 유지 (0) | 2026.10.21 |
| 10월 20일 인트론바이오 +4.63% 마감 | 10월 21일 전망 '비중축소' (0) | 2026.10.21 |
| 10월 19일 나인테크 +7.9% 상승 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 바이오인프라 0.0% 보합 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 화성밸브 +9.4% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |


