화성밸브는 10월 19일 9.38% 올라 8,050원이 됐고, 3개월 상승률은 55.41%입니다. 그런데 PER이 4,025배로 찍혀 있어, 이 숫자를 그대로 믿으면 안 되는 종목입니다.
EPS가 2원에 불과해서 생기는 착시를 풀고 밸브 전문기업의 실제 실적을 정리했습니다.
📝 이 글에서 다룰 내용
화성밸브 기업개요, 무엇으로 돈을 버는 회사인가
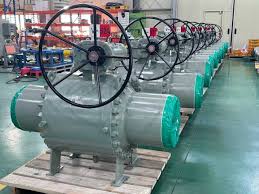
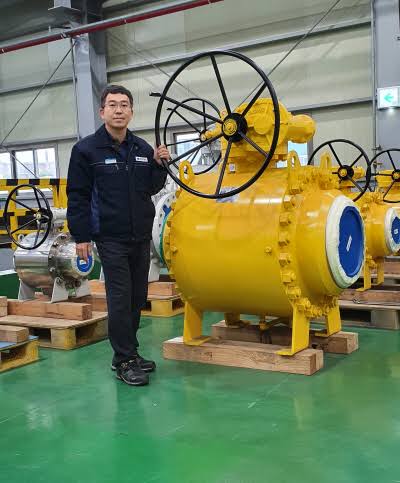
화성밸브는 1987년 설립된 국내 주요 배관용 밸브 제조업체로, 2022년 에이치에스메탈과 화성케이비밸브를 인수해 수직 계열화를 구축했습니다. LPG용기 밸브, 플랜지볼밸브 등 가스·화학약품용 밸브류가 주력이고, 절연밸브·매몰형밸브에서 국내 시장 수위를 유지합니다.
수소 경제 확대에 맞춰 고부가가치 신제품 개발과 해외 시장 개척을 추진하며, WICS 업종은 기계입니다.
화성밸브 주가 현재 위치와 수급 동향
10월 19일 현재가는 8,050원(전일 대비 +9.38%)으로 시가 7,060원 대비 14.0% 올랐고 시가총액은 838억원입니다. 52주 최고가 11,680원 대비 31.1% 낮고 52주 최저가 4,260원의 1.89배이며, 최근 3개월 기간 등락률은 +55.41%입니다.
최근 5거래일(10/12~10/16) 외국인이 약 8.3만주 순매수하고 개인이 약 8.4만주 순매도했으며, 오늘 거래량 522만주는 3개월 일평균 약 44만주의 11.8배입니다.
- 현재가: 8,050원 (전일 대비 +9.38%)
- 52주 최고 / 최저: 11,680원 / 4,260원
- 시가총액: 838억원
- 거래량: 5,221,108주
화성밸브 실적 추이와 PER·PBR 밸류에이션
최근 4분기 합산 EPS가 2원이라 PER(주가수익비율)이 4,025배로 계산되지만 사실상 이익이 없다는 뜻이고, PBR(순자산 대비 주가 배수)은 0.86배입니다. 기계 업종 평균 PER 52.77배는 두산에너빌리티·레인보우로보틱스 같은 고PER 종목이 섞여 비교 기준으로 쓰기 어렵고, 동종 5개사 PBR(0.63~55.48배) 중에서 화성밸브는 두 번째로 낮습니다.
2025년 매출은 814억원으로 전년 대비 10.8% 줄고 영업이익은 -16억원 적자로 돌아섰지만, 올해 1분기 8억원·2분기 8억원으로 반기 영업이익 16억원 흑자를 냈습니다.
| 연도 | 매출액(억원) | 영업이익(억원) | 영업이익률 | ROE | EPS |
|---|---|---|---|---|---|
| 2023 | 916 | 100 | 10.96% | 9.54% | 775원 |
| 2024 | 913 | 80 | 8.73% | 7.76% | 682원 |
| 2025 | 814 | -16 | -2.02% | -2.08% | -189원 |
| 종목(코드) | 주가(원) | PER | PBR | EPS | 시가총액 |
|---|---|---|---|---|---|
| 화성밸브(039610) | 8,050 | 4,025.00배 | 0.86배 | 2원 | 838억원 |
| 두산에너빌리티(034020) | 67,100 | 237.10배 | 5.26배 | 283원 | 42조 9,816억원 |
| 레인보우로보틱스(277810) | 380,000 | 4,318.18배 | 55.48배 | 88원 | 7조 3,719억원 |
| 두산밥캣(241560) | 51,500 | 9.91배 | 0.63배 | 5,197원 | 4조 9,365억원 |
| HD건설기계(267270) | 94,500 | 7.30배 | 0.92배 | 12,944원 | 4조 4,885억원 |
| 두산로보틱스(454910) | 62,500 | N/A | 12.31배 | -794원 | 4조 512억원 |
PER은 의미가 없어 PBR로 보면 동종 6개사 중 두 번째로 낮은 0.86배이고 부채비율 36.46%로 재무가 건전해 밸류와 안정성은 나쁘지 않지만, 영업이익이 2023년 100억원에서 2025년 -16억원까지 내려온 뒤 이제 회복 초기 단계입니다.
화성밸브 증권가 리포트와 개인 투자자 결론
서울평가정보는 7월 24일 도시가스용 범용 밸브를 기반으로 인프라용 고사양 제품과 플랜트·신에너지용 밸브로 단계적 확장을 추진 중인 밸브 전문기업으로 소개했습니다. 올해 2분기 매출은 256억원으로 전년 동기 대비 17.4% 늘었고 순이익은 25억원이었지만, 이는 영업이익 8억원보다 커서 본업 외 수익이 반영된 것으로 보입니다.
| 발행일 | 증권사 | 리포트 제목 | 목표주가 |
|---|---|---|---|
| 2026-07-24 | 서울평가정보 | 정밀 밀폐·완전용접 기술과 폭넓은 공급 기반을 통해 시장을 확장하는 밸브 전문기업 | - |
📈 개인 투자자 관점 결론: 관망
근거는 반기 영업이익 16억원 흑자, PBR 0.86배, 부채비율 36.46%의 안정성과 3개월 +55.41%·거래량 11.8배의 과열 신호가 맞서기 때문입니다. 본업 영업이익이 분기 10억원대로 올라서는지 확인하며 관망하겠습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 전적으로 투자자 본인에게 있으니, 투자 전 반드시 공시자료 확인과 전문가 상담을 거치시기 바랍니다.
'퀀트(Quant)투자' 카테고리의 다른 글
| 10월 19일 나인테크 +7.9% 상승 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
|---|---|
| 10월 19일 바이오인프라 0.0% 보합 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 양지사 +2.5% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 삼기 +4.3% 상승 마감 | 10월 20일 투자 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 보원케미칼 +7.8% 상승 마감 | 10월 20일 전망 '관망' (0) | 2026.10.20 |
| 10월 19일 동일스틸럭스 +12.8% 급등 마감 | 10월 20일 전망 '회피' (0) | 2026.10.20 |
| 10월 19일 우리로 -2.8% 하락 마감 | 10월 20일 전망 '비중축소' (0) | 2026.10.20 |
| 10월 19일 한온시스템 +4.0% 상승 마감 | 10월 20일 전망 '분할매수' (0) | 2026.10.20 |


